e-Factura în HoReCa: ce vă privește și cum vă pregătiți
Pe scurt: e-Factura este sistemul național prin care facturile se transmit electronic către ANAF, prin platforma SPV / RO e-Factura. În HoReCa vă privește la facturile de achiziție de la furnizori și la facturile pe care le emiteți către firme (B2B) — obligatoriu din 2024 — și, pentru consumatori (B2C), din 1 ianuarie 2025. Bonul fiscal obișnuit de la masă nu se trimite prin e-Factura. Transmiterea se face prin SPV sau printr-un program dedicat; de regulă o gestionează contabilul.
e-Factura pare încă o complicație fiscală, dar pentru un local mesajul de fond este simplu: nu tot ce încasați intră în e-Factura, iar partea dificilă o preia contabilul sau un program dedicat. Ce vă privește direct este să aveți datele curate — facturi de la furnizori, CUI-uri corecte, clienți persoane juridice bine identificați. Mai jos vedeți exact ce, când și cum.
Ce este e-Factura (RO e-Factura)
RO e-Factura este sistemul electronic al Ministerului Finanțelor și ANAF prin care facturile se emit și se transmit într-un format standardizat (XML), prin Spațiul Privat Virtual (SPV). O factură devine „originalul” cu valoare fiscală doar după ce a fost transmisă și validată în sistem; o factură pe hârtie sau PDF trimisă pe e-mail, în relația între firme, nu mai are aceeași valoare.
Atenție la o confuzie frecventă în HoReCa: e-Factura nu este același lucru cu bonul fiscal. Bonul îl scoate casa de marcat, la masă, către clientul obișnuit. e-Factura privește facturile — mai ales cele între firme. Dacă vreți diferența dintre bonul fiscal și nota de plată, am scris separat despre bon fiscal vs. notă de plată.
Cine este obligat și de când
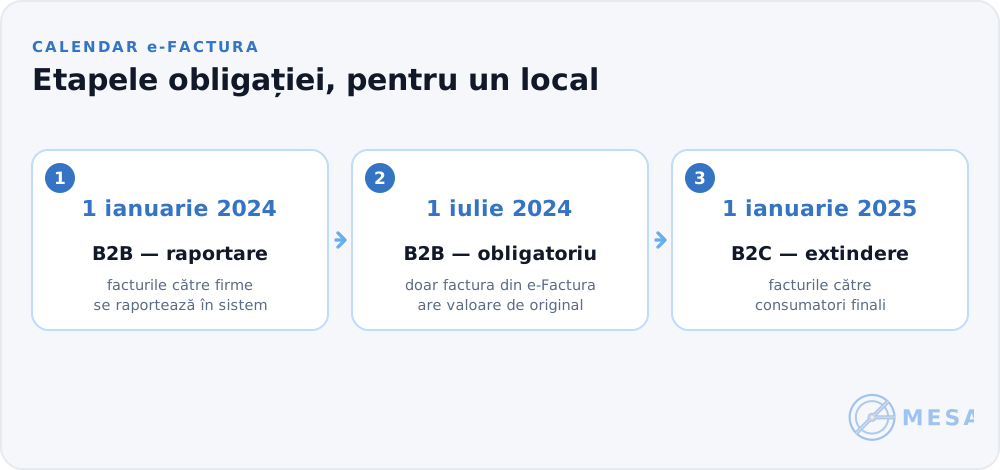
Obligația a intrat etapizat. Pe scurt, calendarul aplicabil unui local:
| Situație | Ce înseamnă pentru local | De când |
|---|---|---|
| B2B (firmă către firmă) — raportare | Facturile emise către alte firme se raportează în sistem | 1 ianuarie 2024 |
| B2B — transmitere obligatorie | Doar factura din e-Factura are valoare de original | 1 iulie 2024 |
| B2C (firmă către consumator final) | Facturile emise către persoane fizice intră în sistem | 1 ianuarie 2025 |
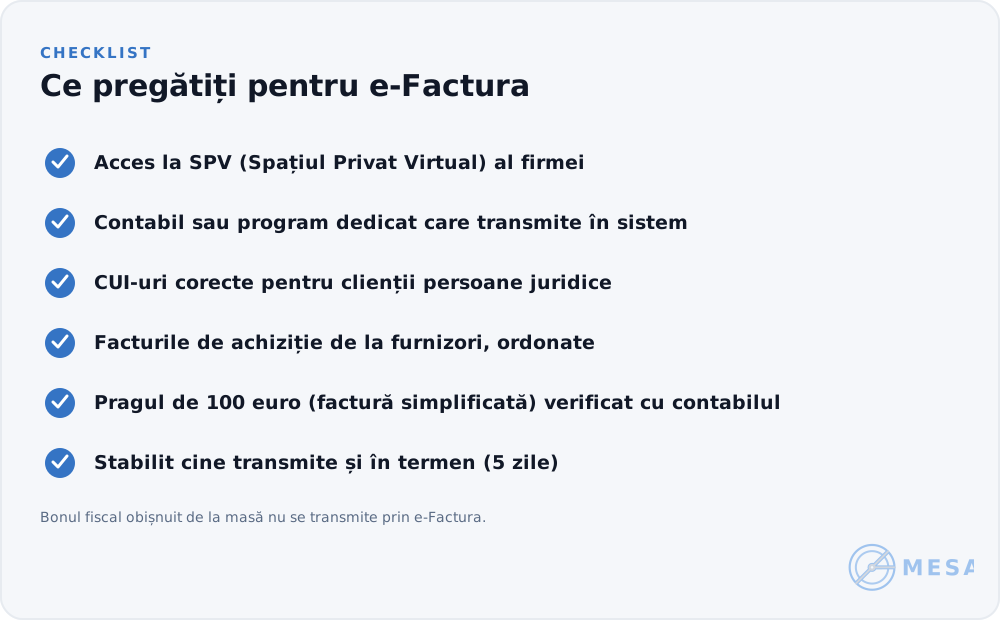
În practică, un restaurant emite factură (nu doar bon) în câteva situații: către o firmă care cere factură pe CUI-ul ei (mese de protocol, evenimente, catering), la contracte de livrare sau abonamente. Aceste facturi B2B intră în e-Factura. În plus, primiți e-Factura de la furnizorii dumneavoastră — și aici vă privește direct, pentru că de acele facturi depinde dreptul de deducere și contabilitatea achizițiilor.
Ce NU intră în e-Factura
Aici se liniștește jumătate din grija patronului. Bonul fiscal obișnuit, emis la masă către un client persoană fizică fără CUI, nu se transmite prin e-Factura. El rămâne raportat pe canalul casei de marcat, către ANAF, ca până acum.
De asemenea, factura simplificată (inclusiv bonul fiscal pe care este înscris CUI-ul cumpărătorului) cu o valoare de cel mult 100 de euro face excepție de la transmiterea prin e-Factura. Peste acest prag, regulile se schimbă — de exemplu, pentru deducerea unei achiziții cu valoare mai mare, cumpărătorul are nevoie de factura primită prin e-Factura. Pragurile și încadrarea exactă a documentului le confirmați cu contabilul, pentru că țin de situația concretă.
Cum se transmite o factură prin e-Factura
Fluxul, pe scurt și fără limbaj tehnic:
- Se întocmește factura în format electronic structurat (XML, conform standardului).
- Se transmite în SPV / RO e-Factura, prin platforma ANAF sau printr-un program dedicat conectat la SPV.
- Sistemul validează factura și îi atribuie confirmarea; abia atunci este considerată original.
- Destinatarul o preia din sistem (dumneavoastră faceți același lucru cu facturile de la furnizori).
Termenul de transmitere este de 5 zile de la data emiterii facturii. Începând cu 1 ianuarie 2026, aceste 5 zile se numără în zile lucrătoare (sâmbetele, duminicile și sărbătorile legale nu se mai pun la socoteală). Pentru situația și termenele exacte aplicabile firmei dumneavoastră, confirmați cu contabilul sau cu ANAF.
În marea majoritate a localurilor, pasul de transmitere efectivă îl face contabilul, dintr-un program de facturare sau direct din SPV. Rolul localului este să livreze la timp documentele corecte și complete.
Ce face MESA
MESA este integrat cu RO e-Factura. Facturile emise din sistem se transmit direct în SPV, fără să le reintroduceți în altă parte și fără un program de facturare separat.
În plus, MESA vă ține datele din care se pregătește totul curate și la zi, astfel încât momentul facturării să nu fie o corvoadă:
- Facturile de achiziție de la furnizori sunt înregistrate ordonat, legate de recepții și de stoc — baza cu care lucrează contabilul.
- Masterul de furnizori și clienți păstrează CUI-uri și date corecte, cu căutare automată a firmei după CUI, ca să nu introduceți greșit un cod fiscal.
- CUI-ul cumpărătorului pe bon se poate trece la cerere, pentru clienții persoane juridice, la momentul plății.
Cu alte cuvinte, facturarea electronică se face din același sistem în care vindeți, iar datele rămân ordonate. La SAF-T (D406) logica e alta: sistemul ține datele curate, iar contabilul depune declarația. Dacă vă interesează cum arată pe activitatea localului dumneavoastră, solicitați o ofertă.
Întrebări frecvente
Restaurantul meu trebuie să emită e-Factura?
Da, pentru facturile emise către firme (B2B) — obligatoriu din 2024 — și, din 1 ianuarie 2025, sistemul s-a extins și la facturile către consumatori finali (B2C). Bonul fiscal obișnuit de la masă nu se transmite prin e-Factura.
Bonul fiscal se trimite prin e-Factura?
Nu. Bonul fiscal emis la masă către o persoană fizică fără CUI rămâne raportat pe canalul casei de marcat. e-Factura privește facturile, în special cele între firme.
Când emit factură într-un local?
Când un client firmă cere factură pe CUI-ul lui (protocol, evenimente, catering), la contracte de livrare sau abonamente. Aceste facturi B2B intră în e-Factura. Confirmați cu contabilul situațiile în care sunteți obligat să emiteți factură.
În cât timp trebuie transmisă factura în e-Factura?
Termenul este de 5 zile de la emitere. Din 1 ianuarie 2026, cele 5 zile se socotesc în zile lucrătoare. Pentru cazul dumneavoastră, confirmați cu contabilul sau cu ANAF.
MESA trimite e-Factura în locul meu?
Da. MESA este integrat cu RO e-Factura: facturile emise din sistem se transmit direct în SPV. Sistemul ține totodată curate datele din care se pregătește facturarea (facturi de achiziție, furnizori și clienți cu CUI, CUI pe bon la cerere).
Facturile mici, sub 100 de euro, trebuie transmise?
Factura simplificată, inclusiv bonul cu CUI-ul cumpărătorului, cu valoare de cel mult 100 de euro face excepție de la transmiterea prin e-Factura. Peste acest prag apar alte reguli; confirmați încadrarea cu contabilul.
Pas următor
e-Factura nu vă transformă localul într-un birou de facturare. Vă privesc câteva lucruri concrete: facturile către firme și cele primite de la furnizori intră în sistem, bonul obișnuit nu, iar transmiterea trebuie făcută în termenul legal; cu MESA, ea pleacă direct din sistem. Restul ține de disciplina datelor: CUI-uri corecte, facturi de achiziție ordonate, clienți firmă bine identificați.
Dacă vreți facturile transmise în e-Factura direct din sistemul în care vindeți, solicitați o ofertă pentru localul dumneavoastră.
Surse: Legea nr. 296/2023 (obligativitatea RO e-Factura în relația B2B, raportare de la 1 ianuarie 2024, transmitere de la 1 iulie 2024); OUG nr. 69/2024 (extinderea sistemului la relația B2C de la 1 ianuarie 2025); OUG nr. 120/2021 privind sistemul național RO e-Factura; Ministerul Finanțelor / ANAF — Ghidul e-Factura și SPV (format, termen de transmitere de 5 zile, trecerea la 5 zile lucrătoare de la 1 ianuarie 2026, excepția facturilor simplificate de până la 100 euro). Informațiile au caracter general; pentru încadrarea și situația firmei dumneavoastră, confirmați cu contabilul sau cu ANAF.
Vreți MESA în localul dumneavoastră? Vă trimitem oferta pe configurația localului, fără nicio obligație.
Solicitați o ofertă